Trayectoria en simulación avanzada de carteras
Nuestro recorrido combina la experimentación cuantitativa con la revisión constante de herramientas, siempre bajo un rigor técnico comprobado.
-
Primeros pasos en simulación cuantitativa
Inicio con análisis cuantitativo avanzado orientado a simulaciones financieras, aplicando métodos históricos para construir escenarios realistas. -
Marco propio de Monte Carlo
Desarrollo de un marco propio de Monte Carlo, adaptando parámetros a los desafíos específicos de la gestión de carteras en mercados europeos. -
Validación académica y alianzas
Colaboraciones con universidades para la validación de modelos y la difusión de enfoques rigurosos en análisis de incertidumbre financiera. -
Aplicación práctica y transparencia
Aplicación de simulaciones en escenarios reales, con un enfoque en robustez, transparencia y claridad en la comunicación de resultados.
-
Actualización metodológica constante
Actualización continua de métodos conforme a la evolución normativa europea y la aparición de nuevos riesgos sistémicos en los mercados.
Principios que guían nuestro enfoque en simulación avanzada
Rigurosidad ante la incertidumbre
Transparencia metodológica constante
La transparencia es el eje de nuestro trabajo: cada supuesto, parámetro y resultado es expuesto con claridad, permitiendo que otros revisen y cuestionen nuestras conclusiones dentro del marco de la simulación financiera.
Pensamiento crítico y contextualización
Promovemos el pensamiento crítico: cualquier resultado debe ser contextualizado históricamente y entendido como una guía, no como una predicción infalible, atendiendo a la diversidad de mercados y ciclos económicos.
Valores fundamentales
Transparencia total
La transparencia es el primer paso para la confianza. Por ello, cada suposición y metodología es expuesta sin reservas, permitiendo una revisión crítica y constructiva por parte de quienes consultan nuestros análisis.
Reconocimiento de la incertidumbre
Reconocemos la complejidad inherente de los mercados y los límites de las simulaciones. Nunca ocultamos la incertidumbre y siempre presentamos los resultados como estimaciones, no certezas.
Mejora continua
Priorizamos la revisión constante y la actualización de nuestros métodos, adaptándonos a la evolución de la regulación y las mejores prácticas internacionales.
Colaboración crítica
Fomentamos el debate riguroso y el contraste de perspectivas, integrando análisis cuantitativos con enfoques históricos y contextuales para enriquecer cada diagnóstico.
Nuestro equipo
Especialistas en simulación, análisis cuantitativo y contexto histórico, comprometidos con la precisión y la ética.
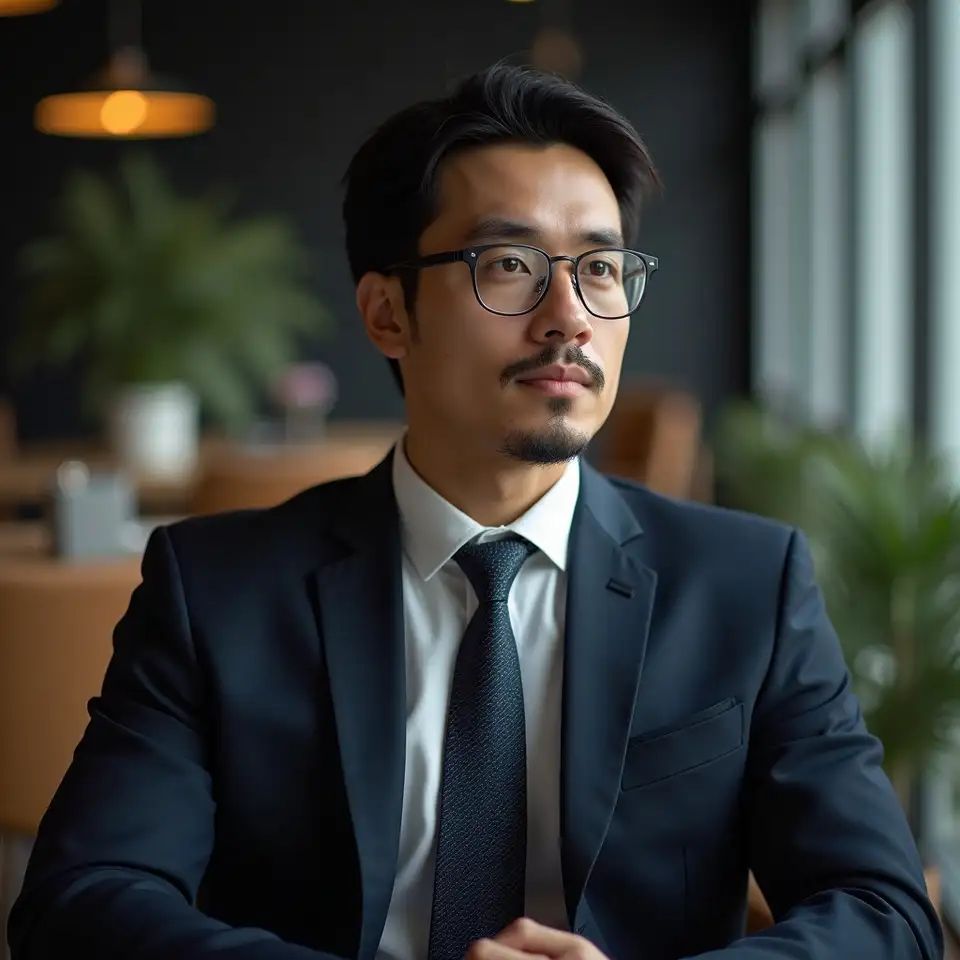
Iván Morales
Responsable cuantitativo
Máster en Finanzas Cuantitativas Universidad Autónoma
Instituto de Finanzas
Competencias clave
Metodologías
Certificaciones
Apasionado por la estadística aplicada y la interpretación de grandes volúmenes de datos financieros complejos.
Combina experiencia en análisis estocástico con una visión crítica sobre la utilidad de las simulaciones en entornos de incertidumbre. Reconocido por su enfoque metodológico y capacidad para comunicar resultados técnicos de manera clara.
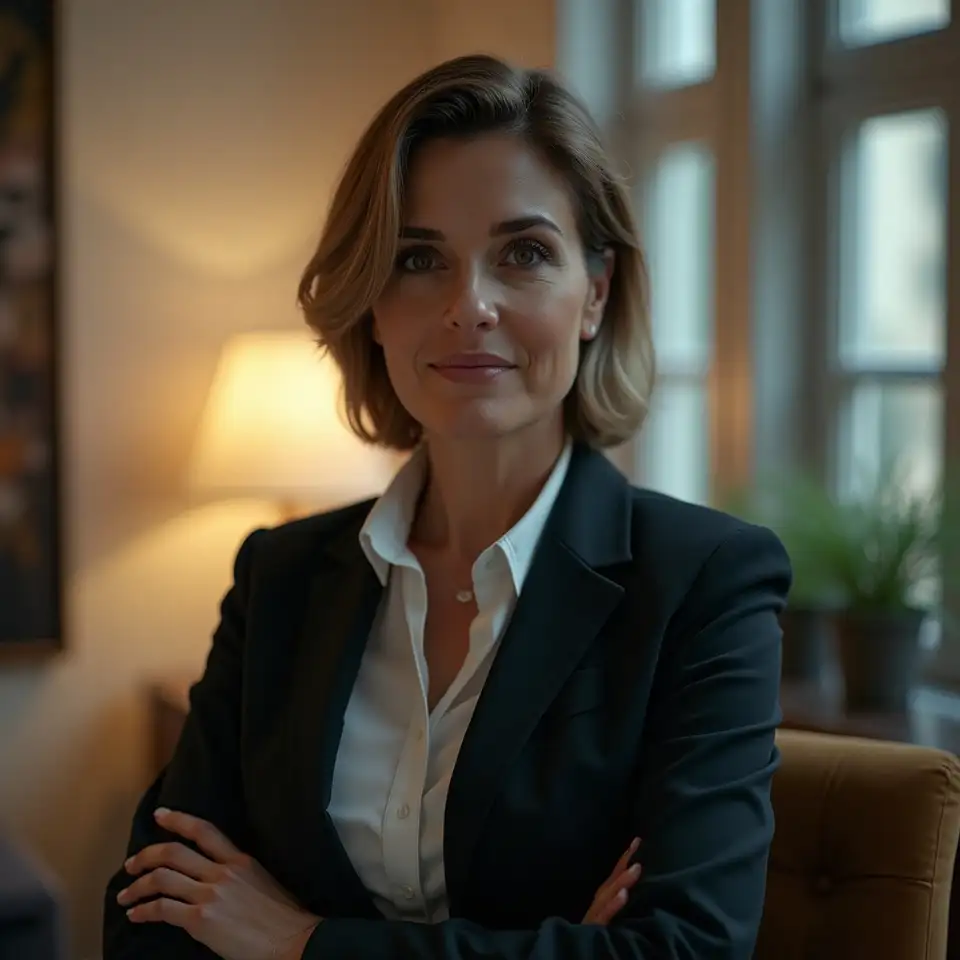
Clara Benítez
Analista principal
Licenciatura en Matemáticas Universidad Complutense
Centro Regulador Europeo
Competencias clave
Metodologías
Certificaciones
Enfocada en la integración de métodos probabilísticos en la toma de decisiones financieras complejas.
Ha liderado proyectos de modelización de carteras para instituciones europeas, aportando soluciones adaptadas a regulaciones cambiantes y estándares internacionales. Conocida por su precisión analítica y ética profesional.
Sergio Vélez
Ingeniero de simulación
Grado en Ingeniería Informática Politécnica de Madrid
Plataforma Fintech
Competencias clave
Metodologías
Certificaciones
Especialista en herramientas informáticas para simulación y modelización, con enfoque en reproducibilidad y trazabilidad de resultados.
Ha diseñado plataformas internas para la ejecución de simulaciones y la trazabilidad de parámetros, impulsando la automatización y la documentación de cada proceso.
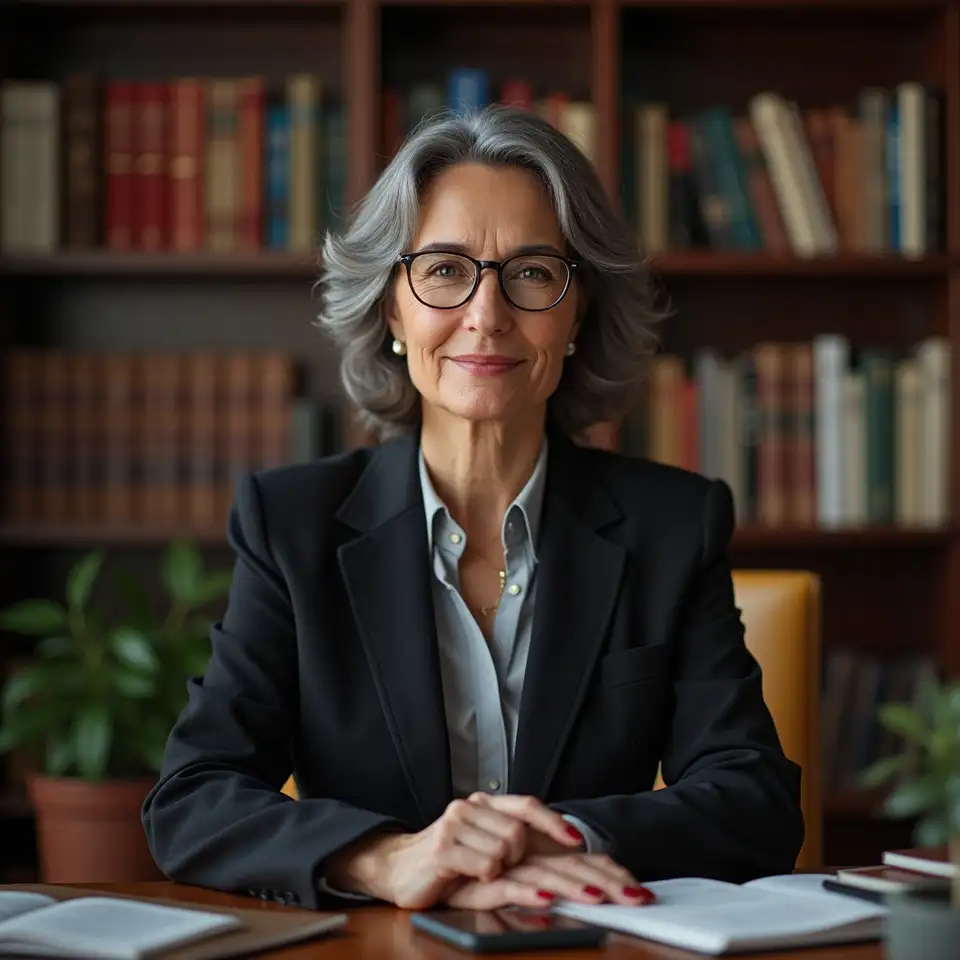
Marina Salvatierra
Analista contextual
Doctorado en Ciencias Económicas Universidad de Salamanca
Archivo Económico Nacional
Competencias clave
Metodologías
Certificaciones
Dedica su carrera al estudio crítico de modelos financieros y su interpretación desde una perspectiva histórica y social.
Aporta una visión transversal sobre el impacto de las simulaciones en la toma de decisiones colectivas, enfocándose en los factores sociales que inciden en el análisis cuantitativo.